労災保険(労働者災害補償保険。略して労災)とは、仕事中(業務災害)や通勤中(通勤災害)のけが・病気・障害・死亡に対して、国が治療費や休業中の生活費などを給付する保険です(労働者災害補償保険法)。労働者を1人でも使用する事業は加入し、パート・アルバイトを含むすべての労働者が対象で、保険料は全額会社が負担します。
知りたいことから:対象になる人(加入条件)/8つの給付/保険料のしくみ
かんたんに言うと、「仕事や通勤でけがをした人の治療と生活を、国の保険で守るしくみ」です。会社が労働基準法の補償をする代わりに、保険から給付が出るようになっています。
- 労働者災害補償保険法 第1条・第3条
- 労働保険の保険料の徴収等に関する法律 第31条
- e-Gov法令検索「労働者災害補償保険法」
- e-Gov法令検索「労働保険の保険料の徴収等に関する法律」
法令の確認時点:2026年10月。改正されることがあるため、最終的な判断は所轄の労働基準監督署に確認してください。
対象になる人と、加入の条件
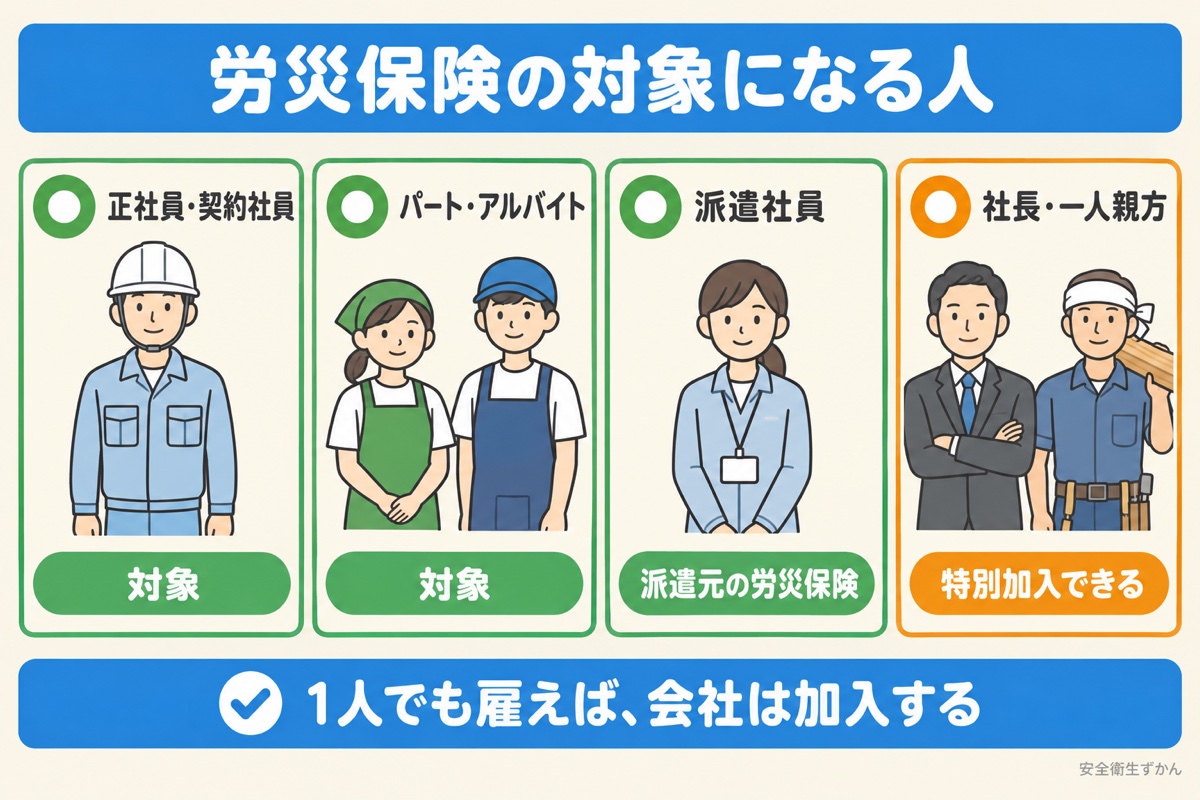
労働者を使用する事業は、加入の手続きをしていなくても労災保険の対象です。手続きを怠っていた期間の事故は、給付の費用を会社が負担させられることがあります。
| 人 | 労災保険 |
|---|---|
| 正社員・契約社員 | 対象 |
| パート・アルバイト・日雇い | 対象(労働時間や日数に関係なく) |
| 派遣社員 | 派遣元の労災保険の対象 |
| 会社の社長・役員(労働者でない人) | 原則対象外(中小企業の事業主は特別加入できる) |
| 一人親方・フリーランスの一部 | 原則対象外(特別加入できる業種がある) |
- 労働者災害補償保険法 第3条・第33条
- 労働者災害補償保険法 第31条第1項
- e-Gov法令検索「労働者災害補償保険法」
法令の確認時点:2026年10月。改正されることがあるため、最終的な判断は所轄の労働基準監督署に確認してください。
8つの給付
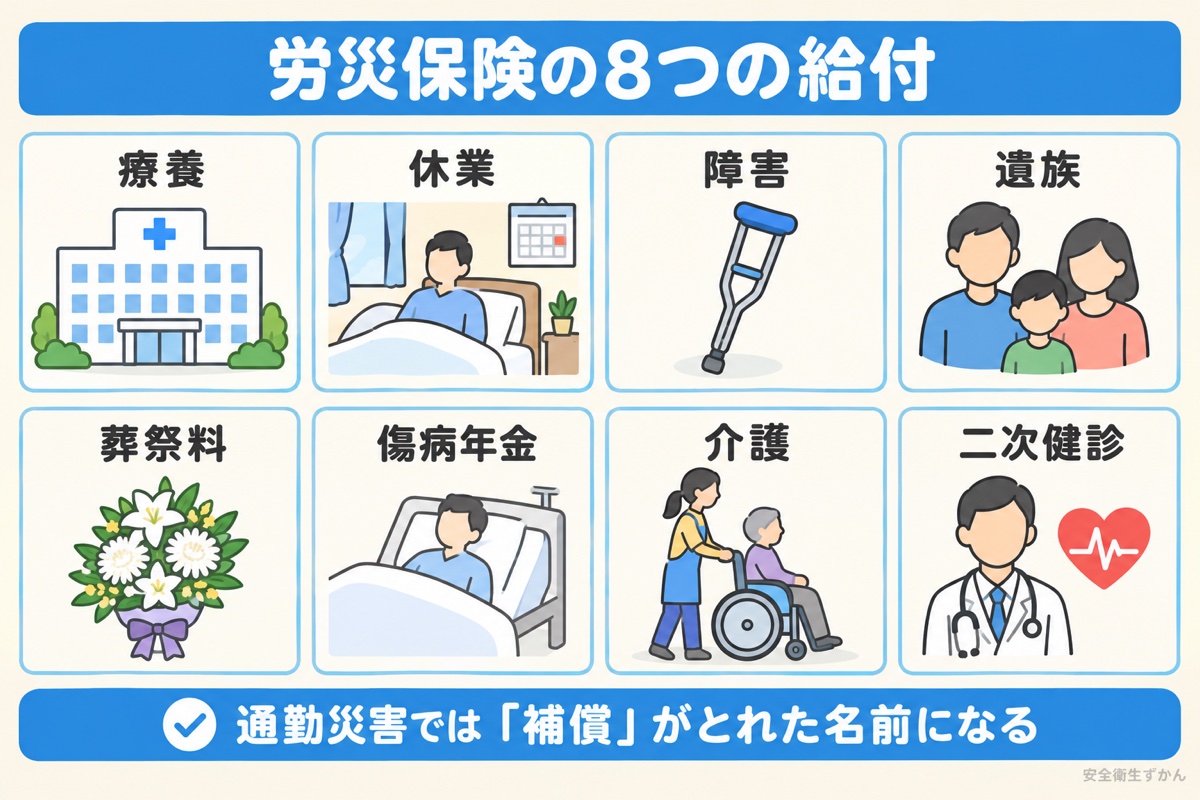
通勤災害では、名前から「補償」がとれて、療養給付・休業給付などになります。二次健康診断等給付は、けががなくても使える給付です。
| 給付(業務災害) | どんなとき | 何が出るか |
|---|---|---|
| 療養補償給付 | けがや病気の治療を受けるとき | 治療費(労災病院・指定病院なら窓口負担なし) |
| 休業補償給付 | 治療のため働けず、賃金をもらえないとき | 休業4日目から、給付基礎日額の60%(ほかに特別支給金20%) |
| 障害補償給付 | 治ったあとに障害が残ったとき | 障害の重さに応じた年金か一時金 |
| 遺族補償給付 | 亡くなったとき | 遺族への年金か一時金 |
| 葬祭料 | 亡くなったとき | 葬祭を行う人への給付 |
| 傷病補償年金 | 治療開始から1年6か月たっても治らず、重い状態のとき | 傷病の重さに応じた年金(休業補償給付に代わる) |
| 介護補償給付 | 障害・傷病の年金を受け、介護が必要なとき | 介護の費用(月ごと) |
| 二次健康診断等給付 | 会社の健康診断で、脳・心臓の病気に関係する検査のすべてに異常があったとき | 二次健康診断と保健指導(年1回) |
休業4日目からの休業補償の計算と、最初の3日間の会社の補償がわかる
- 労働者災害補償保険法 第12条の8・第14条〜第19条の2・第21条・第26条
- e-Gov法令検索「労働者災害補償保険法」
法令の確認時点:2026年10月。改正されることがあるため、最終的な判断は所轄の労働基準監督署に確認してください。
保険料のしくみと、会社がやること
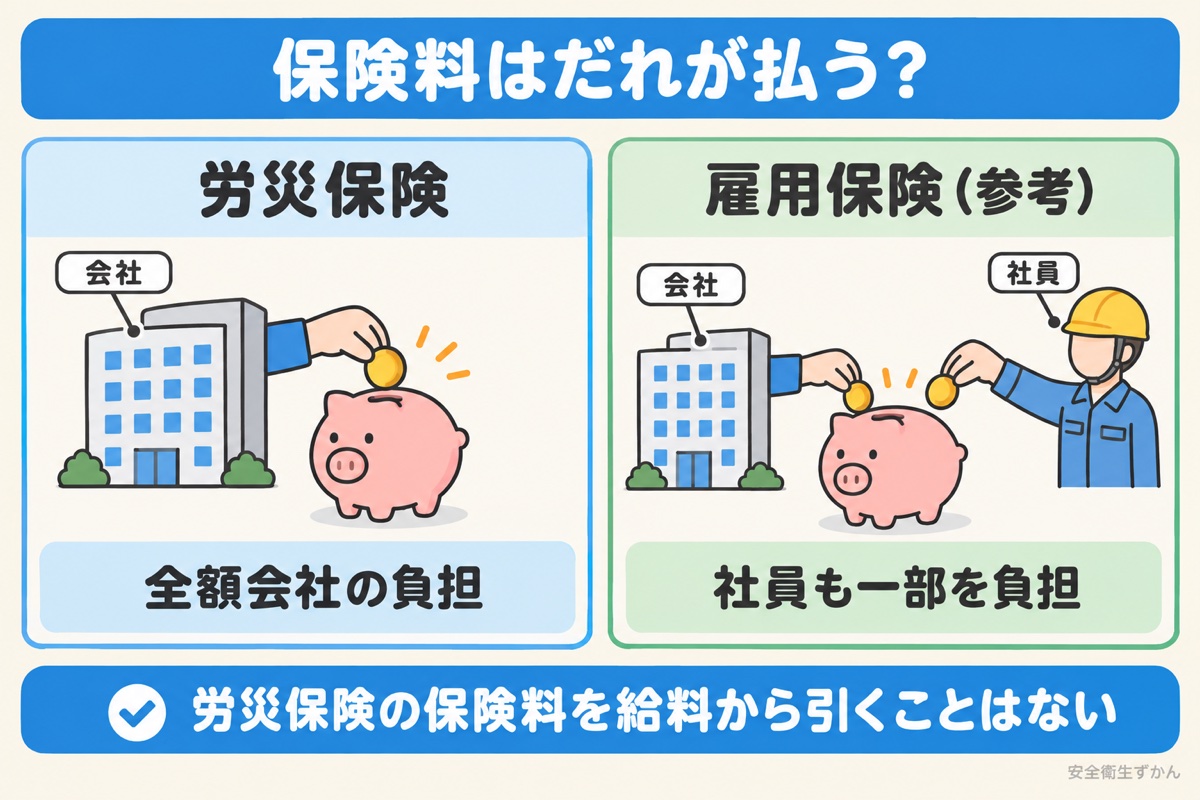
労災保険の保険料は、全額会社の負担です。社員の給料から引くことはありません(雇用保険の保険料は、社員も一部を負担します)。保険料は、会社が払う賃金の総額に、業種ごとの保険料率をかけて計算し、毎年まとめて申告・納付します。
当てはめ例
どれも架空の例です。通勤中のけがは、通勤災害の給付になります。
| 場面(架空) | 使う給付 |
|---|---|
| 工場で指を切って、病院で縫ってもらい、その日のうちに仕事に戻った | 療養補償給付(治療費) |
| 倉庫で腰を痛めて、10日間休んだ | 療養補償給付と、休業4日目からの休業補償給付(最初の3日は会社が補償) |
| 会社の健康診断で、血圧・血糖・脂質・腹囲などのすべてに異常があった | 二次健康診断等給付 |
通勤中のけがが労災になる範囲と、業務災害との違いがわかる
- □ 労働保険の加入(保険関係の成立)の手続きをした
- □ パート・アルバイトも対象であることを社員に伝えている
- □ けがをしたら、病院で健康保険ではなく労災保険を使うよう伝えている
- □ 請求書の会社の証明欄を、すぐに記入できるようにしている
- □ 毎年の保険料の申告・納付をしている
- 労働保険の保険料の徴収等に関する法律 第31条
- e-Gov法令検索「労働保険の保険料の徴収等に関する法律」
法令の確認時点:2026年10月。改正されることがあるため、最終的な判断は所轄の労働基準監督署に確認してください。
よくある質問
まとめ:雇えば全員が対象。保険料は会社、給付は8種類
- 労災保険は、仕事中・通勤中のけがや病気に、国が治療費や生活費を給付する保険です。
- 労働者を1人でも使用すれば対象で、パート・アルバイトも含まれます。
- 保険料は全額会社の負担で、社員の給料からは引きません。
- 給付は、療養・休業・障害・遺族・葬祭料・傷病年金・介護・二次健康診断等の8つです。
つまり、けがが起きたら健康保険ではなく労災保険を使い、会社は請求の手伝いをすばやく行うことが大切です。
メーカーで回路設計と生産技術(品質改善)に携わってきた経験をもとに、職場の安全と健康のルールを図解しています。法令は厚生労働省の資料と条文で確認し、根拠を示して説明することを大切にしています。